על ביטוח
|
ספרות
ולימוד
|
ביטוח עסקים
|
ביטוחי פרט
|
סיכונים
|
סוכנים ומבטחים
טיפים
|
ניהול
סיכונים לעסק
|
ביטוח
עסק
רכוש
|
ביטוח אחריות של
עסק
|
ביטוח
אינטרנט ומחשבים
ביטוח עבודות קבלניות
ביטוח בית משותף
מאת: קטיה שורצמן יועצת לניהול
תביעות
ביטוח וניהול סיכונים
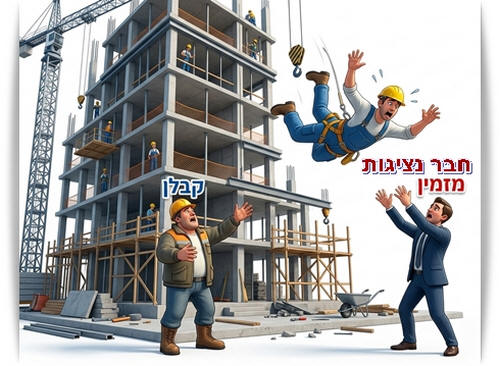
ניגוד עניינים, אחריות פלילית ומהפכת הבטיחות: ניתוח תקנות
הבטיחות בעבודה החדשות והשלכותיהן על נציגויות דיירים וחברות ניהול:
ענף הבנייה והתחזוקה בישראל ניצב בפני נקודת מפנה היסטורית.
בעוד שבמשך עשרות שנים נתפסו תאונות העבודה כ"גזירת גורל" המוטלת כמעט בלבדית על
כתפיו של מנהל העבודה בשטח, החל מאוקטובר 2026 נכנס לתוקפו התיקון הדרמטי לתקנות
הבטיחות בעבודה (עבודות בנייה). תיקון זה משנה מן היסוד את מאזן האחריות ומטיל
חובות אקטיביות, מנהליות ופליליות ישירות על "מזמין העבודה".
בתוך המציאות הרגולטורית החדשה, נוצרת נקודת חיכוך קריטית
ועתירת סיכונים: מערכת היחסים המשפטית והתפעולית שבין חברת ניהול המבנים לבין
נציגות הדיירים (ועד הבית). כאשר מבוצעות בבית המשותף עבודות שיפוץ, חיזוק, איטום,
ניקוי או שיקום חזיתות, כפילות התפקידים והרצון לחסוך בעלויות עלולים להוביל לניגוד
עניינים חמור ולחשיפה פלילית ופיננסית חסרת תקדים.
1. המצב ההיסטורי מול תקנות אוקטובר 2026: מ"שגר ושכח"
לאחריות ישירה
תמונת המצב המורכבת של תאונות העבודה בישראל
במשך שנים סבל שוק הבנייה והשיפוצים בישראל משיעור נפגעים
גבוה באופן חריג. המנגנון המשפטי המסורתי אפשר ליזמים, למזמיני עבודה ולנציגויות
בתים משותפים להתקשר עם קבלן מבצע ולפטור את עצמם כמעט לחלוטין מכל זיקה לבטיחות
באתר. הנטל המשפטי והפלילי התרכז כמעט כולו במנהל העבודה – פונקציה שכירה שלעיתים
תכופות נעדרת את המשאבים והסמכויות הנדרשות לכפות נהלי בטיחות מחמירים.
הבשורה של תקנות הבטיחות החדשות (אוקטובר 2026)
התקנות החדשות משנות את התפיסה ומגדירות מחדש את אחריות
מזמין העבודה. על פי הרפורמה:
1. הגדרת "מזמין העבודה": בעל הנכס או מי מטעמו (לרבות
נציגות דיירים או חברת ניהול הפועלת עבורה) שהתקשר בהסכם לביצוע עבודות בנייה או
שיפוצים.
2. חובת מינוי בקר בטיחות עצמאי: המזמין מחויב למנות בקר
בטיחות בלתי תלוי, שתפקידו לפקח על הקבלן המבצע, לאתר סיכונים ולדווח עליהם בזמן
אמת.
3. הקצאת משאבים ואישור תוכנית בטיחות: המזמין אינו רשאי עוד
לטעון "לא ידעתי". עליו לוודא כי בהסכם מול הקבלן מוגדרים ומזומנים המשאבים הנדרשים
ליישום תוכנית הבטיחות, ולהגיב בכתב בתוך 48 שעות לכל דיווח על סיכון בלתי קביל.
2. מלכודת ניגוד העניינים: חברת הניהול מול נציגות הדיירים
מבנים רב-קומתיים ובתים משותפים נדרשים באופן תדיר לעבודות
בנייה והנדסה: החל משיפוץ חזיתות, דרך החלפת תשתיות ועד לפרויקטים של חיזוק ומיגון.
במקרים רבים, נציגות הדיירים מעבירה את שרביט הניהול לחברת הניהול של הבניין,
שמקבלת על עצמה את תפקיד ניהול הפרויקט.
כאן בדיוק נטמנת מלכודת ניגוד העניינים הסמויה:
כפילות כובעים: חברת הניהול מתקשרת מחד גיסא כמייצגת את
נציגות הדיירים (המזמין), ומאידך גיסא משמשת כקבלן ראשי, כמנהלת הפרויקט, או כמי
שממנה בעצמה את בקרי הבטיחות ואת נותני השירות.
אינטרס כלכלי מול חובת בטיחות: לחברת ניהול הפועלת תחת תקציב
מוגדר יש אינטרס מובהק לסיים את העבודה במהירות ובעלות מינימלית. מנגד, דרישות
הבטיחות הסטטוטוריות מחייבות עצרות עבודה, השקעה בציוד גידור ופיגומים יקר, והאטת
קצב הביצוע.
סיכון בדיווח והסתרה: כאשר בקר הבטיחות נשכר על ידי חברת
הניהול או כפוף לה דיווחית, קיים חשש מובנה כי דיווחים על ליקויי בטיחות חמורים
יושתקו כדי למנוע עיכובים בפרויקט או קנסות – דבר המעמיד את נציגות הדיירים בחשיפה
פלילית ישירה בגין מחדלי חברת הניהול.
על פי התקנות החדשות, חלה חובה חוקית לנתק באופן מוחלט בין
גורם הפיקוח והבטיחות לבין הגורם המבצע. חברת ניהול אינה יכולה לשמש בו-זמנית כגורם
המפקח על הבטיחות וכגורם המנהל או המבצע את העבודה.
3. החשיפה המשפטית והפלילית של חברי ועד הבית ומנהלי חברות
הניהול
במקרה של תאונת עבודה קשה או קטלנית באתר בנייה או שיפוצים
בבית משותף, מערכת האכיפה אינה עוצרת עוד בקבלן המבצע. רשויות החקירה (משטרת ישראל
ומנהל הבטיחות והבריאות התעסוקתית) בוחנות כיום את שרשרת האחריות כולה:
1. חשד לעבירות של גרמת מוות ברשלנות וחבלה חמורה חברי
נציגות הדיירים ומנהלי חברת הניהול עלולים למצוא את עצמם תחת חקירה באזהרה באשמת
רשלנות פלילית, אם יתברר שלא מינו בקר בטיחות עצמאי, שלא תקצבו משאבי בטיחות, או
שהתעלמו מדיווחים על מפגעים.
2. הטלת אחריות נושאי משרה: חברי ועד בית פועלים בהתנדבות,
אך בעיני החוק הם נושאים באחריות אזרחית ופלילית מלאה לתקינות ולבטיחות הרכוש
המשותף והעבודות המבוצעות בו.
4. ההיבט הביטוחי: כשלים קריטיים בפוליסות הקיימות
נוכח העלייה הדרמטית ברמת הסיכון והחשיפה הפלילית, המענה
הביטוחי הופך לקו ההגנה האחרון של חברי נציגות הדיירים וחברות הניהול. עם זאת, קיים
פער מסוכן בין הציפייה של המבוטחים לבין הנהוג בפועל בשוק הביטוח.
א. הכשל בפוליסות האחריות המקצועית וביטוחי הבתים המשותפים
רבות מנציגויות הבתים המשותפים וחברות הניהול סבורות בטעות
כי רכישת "ביטוח בית משותף" או "ביטוח אחריות מקצועית" מעניקה להן הגנה מלאה.
במציאות:
הרבה פוליסות הסטנדרטיות בשוק אינן כוללות כיסוי להוצאות
הגנה במשפט פלילי.
פוליסות אחריות מקצועית רבות מכסות תביעות אזרחיות בלבד
(פיצוי כספי בגין נזק), אך אינן כוללות הרחבה לייצוג משפטי בתיקים פליליים, חקירות
משטרה, או הליכים נגד נושאי משרה בגין עבירות בטיחות.
ב. החשיבות המכרעת
של רכישת ביטוח לפי "תנאי ביט" (BIT)
כדי לא להישאר ללא
מענה בעת אסון, מחויבות נציגויות הדיירים וחברות הניהול לעמוד על רכישת פוליסות
המנוסחות לפי תנאי ביט (BIT).
פוליסות במפרט "ביט" כוללות הרחבה מפורשת המכסה **הוצאות
הגנה משפטית בהליכים פליליים** שננקטו נגד המבוטח בגין אירוע תאונתי המכוסה בפוליסה
(כגון תאונת עבודה באתר).
בחלק מהפוליסות, הרחבה זו ניתנת ללא תוספת פרמיה (ללא תוספת
תשלום), אך היא דורשת דרישה אקטיבית ומתן תשומת לב מיוחדת בעת חתימת חוזה הביטוח.
ג. מלכודת גבול האחריות: 400,000 ש"ח זה כבר מזמן "נמוך
להחריד"
נקודת התקפה נוספת, שלעיתים תכופות נעלמת מעיני המבוטחים,
היא תקרת השיפוי המוקצית להגנה פלילית.
המצב הקיים בפועל: בפוליסות רבות הכוללות הרחבה להגנה
פלילית, קבוע גבול אחריות מקובל של400,000 ש"ח לכל המבוטחים ביחד ולכל תקופת
הביטוח.
מדוע מדובר בסכום נמוך להחריד?
משפט פלילי מורכב בתחום תאונות העבודה נמשך לעיתים קרובות
שנים רבות. הוא כולל חקירות משטרה ממושכות, ייצוג על ידי עורכי דין מומחים בחירום,
שכירת חוות דעת של מומחי בטיחות, מהנדסים ואקטוארים, והליכים בערכאות שונות.
כאשר באירוע אחד מואשמים מספר גורמים במקביל (למשל: 3 חברי
ועד בית + מנהל חברת הניהול), תקרת ה-400,000 ש"ח מתחלקת בין כולם ומתכלת במהירות
עוד בשלבי החקירה הראשוניים – מה שמותיר את המבוטחים חשופים לתשלום מאידי של מאות
אלפי שקלים מכיסם הפרטי.
5. צעדים מעשיים למניעת סיכון ולשיפור ההגנה הביטוחית
על מנת להתמודד בהצלחה עם תקנות אוקטובר 2026 ולמנוע קריסה
משפטית וכלכלית, מומלץ לפעול לפי מפת הדרכים הבאה:
1. הפרדת סמכויות מוחלטת: לעולם אין למנות את חברת
הניהול או הקבלן המבצע כגורם המפקח על הבטיחות. יש להתקשר ישירות מול בקר בטיחות
עצמאי מוסמך שידווח ישירות לנציגות הדיירים.
2. הסדרה חוזית שקופה: להבטיח כי בכל הסכם שיפוץ או
אחזקה מוגדרים מראש משאבי הבטיחות, תוכנית הבטיחות המאושרת וחובות הדיווח.
3. ריענון תיק הביטוח והתאמתו לתנאי ביט:
לוודא כי פוליסת הבית המשותף ופוליסת האחריות המקצועית
כוללות כיסוי מפורש להוצאות הגנה במשפט פלילי.
לדרוש העלאה משמעותית של גבול האחריות להוצאות הגנה פלילית
מעבר לתקרה הבסיסית של 400,000 ש"ח, ולהתאימו למספר המבוטחים ולאופי הפרויקטים
המבוצעים בבניין.
4. תיעוד סטטוטורי בזמן אמת: לנהל יומן עבודה ופנקס
בטיחות מסודר. כל ליקוי שמדווח על ידי בקר הבטיחות חייב לקבל מענה מתועד בכתב בתוך
48 שעות.
סיכום
כניסתן לתוקף של תקנות הבטיחות בעבודה באוקטובר 2026 מסיימת
את עידן העלמת העין. נציגויות דיירים וחברות ניהול אינן יכולות עוד להסתתר מאחורי
קבלנים או הסדרים עמומים. ניהול נכון של ניגוד עניינים, הפרדת תפקידים רגולטורית,
והקפדה על פוליסת ביטוח מקיפה במפרט ביטהכוללת כיסוי מתאים להגנה פלילית בגבולות
אחריות ריאליים – הם הדרך היחידה להבטיח הן את שלומם של העובדים והדיירים והן את
חסינותם המשפטית של נושאי המשרה.
ביום 14/9/2029 נערך
אירוע בוטיק מקצועי ללקוחות איציק סימון ועו"ד אלדן דנינו במרכז ארץ ישראל היפה, תל
אביב.
נושא המפגש: היערכות ביטוחית ומשפטית לקראת כניסת תקנות
הבטיחות החדשות לתוקף בענף הבנייה - מה משתנה באחריות של הנהלות ובעלי תפקידים,
היכן נמצאות החשיפות המשפטיות החדשות, מהן ההשלכות הביטוחיות ומה כדאי לעשות עכשיו
כדי להגיע ערוכים לכניסת התקנות לתוקף.
במנהלי האירוע מטעם סוכנות איציק סימון: מירי לבהר, סמנכ"לית
הסוכנות, רז אוחנה, מנהל פיתוח עסקי
המרצים:
אינג' חזי שוורצמן – ראש מינהל הבטיחות ומפקח עבודה
ראשי מינהל הבטיחות ומפקח עבודה ראשי במשרד העבודה.
עו"ד אלדן דנינו – מומחה לדיני בטיחות ותאונות עבודה
בענף הבנייה והתשתיות. יוצא פרקליטות המדינה, מומחה לדיני בטיחות בתאונות עבודה
בענף הבנייה והתשתיות, המייצג חברות בנייה, יזמים ובעלי תפקידים מטעמם בהליכים
משפטיים פליליים, נזיקיים ומינהליים. מרצה בכיר במכללות בטיחות, בארגוני הקבלנים
ובארגונים ציבוריים.
אינג' עומרי ניסני – מומחה לביטוחי בנייה וניהול
סיכונים. מהנדס אזרחי וסוכן ביטוח, בעל ניסיון רב בניהול פרויקטים בחברות קבלניות
מובילות, כדוגמת פרויקטים של מבני משרדים ומסחר גדולים, בתי ספר, אולמות ספורט וגני
ילדים, תמ״א 38 והרחבת יישובים. שילוב עולמות הידע של עומרי בין התחום ההנדסי לתחום
הביטוחי מהווה יתרון משמעותי וערך מוסף ללקוחותינו בענף הבנייה.
22/9/2026
|