היועצת קטיה שורצמן
פתרונות ניהול סיכונים לחברות, יזמים, קבלנים, יועצים
וסוכנים.

|
כל הטיפים לשנת 2026
כתבת השבוע:
תקנות הבטיחות החדשות - ניגוד עניינים בין חברות ניהול ולוועדי בתים
תקופת
השיפוי של 5 שנים בביטוח הסיעודי אינה מספיקה
מאת: קטיה שורצמן יועצת לנהול
תביעות
ביטוח וניהול סיכונים
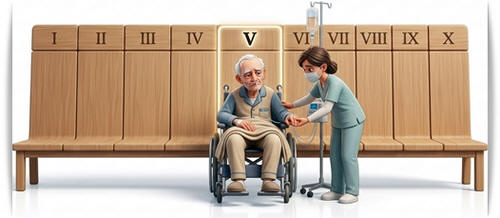
תוחלת החיים בישראל ובעולם המערבי ממשיכה לעלות, וזהו ללא
ספק הישג אדיר של הרפואה המודרנית. אך לצד אריכות הימים, אנו עדים לעלייה דרמטית
בשכיחותן של מחלות הזקנה, כגון אלצהיימר ודמנציה, כמו גם מצבים רפואיים מורכבים
הדורשים השגחה צמודה וטיפול סיעודי ממושך.
במציאות של היום, תקופת הפיצוי הסטנדרטית בפוליסות הביטוח
הסיעודי
(הן של קופות החולים והן בחברות הביטוח המסחריות), העומדת
לרוב על 5 שנים, מתגלה פעמים רבות כבלתי מספקת.
תוחלת החיים של חולה סיעודי עשויה להיות ארוכה בהרבה מ-60
חודשים. כאשר מסתיימת תקופת הפיצוי והמטופל עדיין זקוק להשגחה מלאה, המשפחה ניצבת
בפני שוקת שבורה. עלות טיפול סיעודי בבית או במוסד נאמדת בעשרות אלפי שקלים בחודש,
והנטל הכלכלי שנופל על כתפי הילדים ובני הזוג עלול להוביל לקריסה פיננסית של ממש.
הפער הזה מחייב אותנו לחשוב מחוץ לקופסה ולפתח פתרונות
יצירתיים בשתי חזיתות עיקריות:
היערכות אישית ומשפחתית:
ברמה האישית, על כל מבוטח לבחון מראש שילוב של מקורות מימון
משלימים כדי לגדר את "סיכון הזנב" של התארכות המצב הסיעודי. פתרונות אפשריים כוללים
תכנון פיננסי נבון לגיל פרישה, שילוב של מכשירים כגון משכנתא הפוכה על נכס קיים, או
ייעוד חסכונות ספציפיים שייפתחו רק במקרה של מיצוי תקופת הביטוח.
2. יוזמה עולמית של ענף הביטוח:
הפתרון האמיתי לטווח הארוך חייב להגיע ברמת המאקרו, מתוך
תפיסה אסטרטגית רחבה של ענף ביטוח האדם. חברות הביטוח מחזיקות ביתרות הון אדירות
ומשלמות תביעות עתק בגין תחלואת זקנה. במקום לשמש רק כ"קופה משלמת" המגיבה בדיעבד,
על ענף הביטוח ליזום ולהוביל מהלך פרואקטיבי.
דמיינו מצב שבו קונסורציום של חברות
ביטוח חיים
ובריאות עולמיות מקצה אחוזים בודדים מרווחיו להשקעה גלובלית בקרנות מחקר פורצות
דרך. מטרתן של קרנות אלו תהיה מציאת תרופות למחלות ניווניות, עיכוב התפתחות
הדמנציה, או פיתוח טכנולוגיות רפואיות מתקדמות שיאפשרו עצמאות בגיל השלישי.
השקעה בסדר גודל כזה אינה צעד פילנתרופי – היא אינטרס
כלכלי ומסחרי מובהק של חברות הביטוח. כל פריצת דרך רפואית שתדחה את הפיכתם של
מבוטחים לסיעודיים, או תרפא את מחלות הזקנה, תחסוך לענף הביטוח מיליארדי דולרים
בתשלומי תביעות ברחבי העולם, ובמקביל תציל את איכות חייהם של מיליוני בני אדם.
עד שחזון זה יקרום עור וגידים, המציאות מחייבת אותנו שלא
להסתמך בעיניים עצומות על הסטנדרט הקיים. תקופת פיצוי של 5 שנים היא בסיס חשוב, אך
היא אינה מענה שלם. קריאת האותיות הקטנות בפוליסה
ותכנון כלכלי מקדים הם המפתח להבטחת עתידכם, גם אם תזדקקו לסיוע לאורך שנים רבות.
נכון להיום, אין הקצאה מערכתית או משמעותית של הון מענף הביטוח העולמי לחקר רפואי
וביו-רפואי של מחלות הזקנה.
רוב ענף הביטוח
מתייחס לאריכות ימים ולמחלות ניווניות כאל "סיכון אקטוארי" שיש לתמחר, לגדר (Hedge)
או לשלם בגינו תביעות – ולא כאל בעיה רפואית שיש להשקיע בפתרונה או בריפויה.
עם זאת, קיימות
פעילויות מסוימות בשולי הענף, אך בהיקף מזערי ביחס לגודל השוק:
-
יוזמות
פילנתרופיות וקואליציות נקודתיות: בבריטניה, למשל, פועלת קואליציה בשם
Insurance United Against Dementia (IUAD), המאגדת חברות ביטוח וסוכנויות לגיוס
תרומות לחקר האלצהיימר. הקואליציה גייסה כ-8–10 מיליון ליש"ט לאורך מספר שנים –
סכום זעום ביחס לעתודות המאזניות של ענף הביטוח.
-
השקעה
בדיאגנוסטיקה ומניעה ראשונית: חברות ביטוח משנה וביטוח חיים גלובליות (כגון
Hannover Re, Sompo היפנית או Mapfre) משקיעות בשיתופי פעולה עם חברות
טכנולוגיה רפואית (למשל, אפליקציות כגון Neurotrack לזיהוי מוקדם של ירידה
קוגניטיבית). המטרה כאן אינה גילוי תרופה, אלא עיכוב סימפטומים וזיהוי מוקדם
אצל מבוטחים.
-
מחקר אקטוארי
וסטטיסטי: ארגונים כמו ה-Society of Actuaries (SOA) וה-Geneva Association
מממנים מחקרים רחבי היקף, אך הללו מתמקדים במודלים מתמטיים של תמחור סיכונים,
אומדן עלויות סיעוד וחיזוי תוחלת חיים – ולא במחקר מעבדתי ביו-רפואי.
ההשקעה הביו-רפואית
האמיתית (לגילוי תרופות, הנדסה גנטית וחקר ההזדקנות התאית) מגיעה כמעט כולו מממשלות
(כמו ה-NIH בארה"ב), מחברות פארמה ומקרנות הון סיכון פרטיות.
ענף הביטוח העולמי,
שמנהל טריליוני דולרים וסופג את עלויות התביעות הראשיות בגין מצבים סיעודיים, נותר
ברובו בעמדה פסיבית של "קופה משלמת". הקמת קונסורציום בינלאומי של מבטחים להשקעה
אקטיבית במחקר מחלות זקנה נוגעת בדיוק בכשל מבני ובהזדמנות כלכלית בלתי מנוצלת של
השוק כיום.
|